
出品 | 枪弹财经
作家 | 星空
裁剪 | 王亚静
好意思编 | 倩倩
审核 | 颂文
2026年的“AI算力风”越吹越猛,让寒武纪、海光信息等国产算力厂商在2026年前三季度事迹实现大幅增长。
但另一边,一家与“AI推理芯片”绑定的上市公司,事迹却知道劣势:2026年前三季度营收微降0.75%、亏蚀界限加重、议论现款流净额由正转负——这家公司便是公司云天励飞。
云天励飞手捏的15.78亿元算力合同将于2027年11月到期,其押注的DeepVerse三款在研芯片流霎时点仍未说明。
畴昔,怎么填补旧合同到期后的订单相接空档,带来新的收入增量,将是云天励飞无法规避的考题。
1、营收踏踏实实,亏蚀却踩了油门云天励飞事迹展露劣势,并非是一旦一夕之事。
把半年报和三季报连起来看,云天励飞的处境会更了了:2026年上半年,公司营收6.36亿元,同比微降1.57%;归母亏蚀2.52亿元、较上年同期多亏了4608.56万元。
到了2026年前三季度,公司实现营收9.44亿元,同比微降0.75%;归母净利润的亏蚀界限扩大至4.16亿元,同比扩大39.58%。
其中,Q3单季营收3.08亿元,仅同比增长0.98%,归母净利润亏蚀金额达到1.64亿元,同比扩大78.09%。
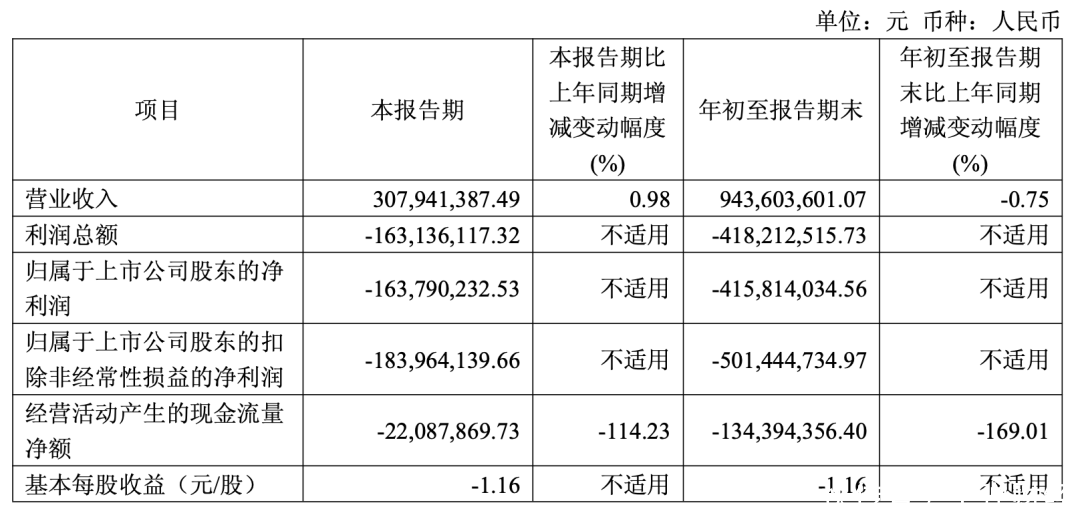
(图 / 云天励飞三季度财报)
不错看出,云天励飞的收入险些踏踏实实,亏蚀却在加快。之是以如斯,与其业务结构不无关系。
云天励飞以“算法芯片化”起家,2023年上市时被称为“AI推理芯片第一股”,其业务分三块:
企业级,含异构算力奇迹和自研芯片及模组销售;
破费级,中枢是子公司岍丞时代的智能耳机、腕表芯片模组,外加噜咔博士的AI拍学机;
行业级,主要面向聪敏城市、聪敏交通等政企场景。
芯片是云天励飞的计谋旗号,但2025年自研芯片及计议家具的收入仅2383万元、占夙昔企业级收入的4.45%,撑起公司营收的仍是算力奇迹和耳机/腕表模组。
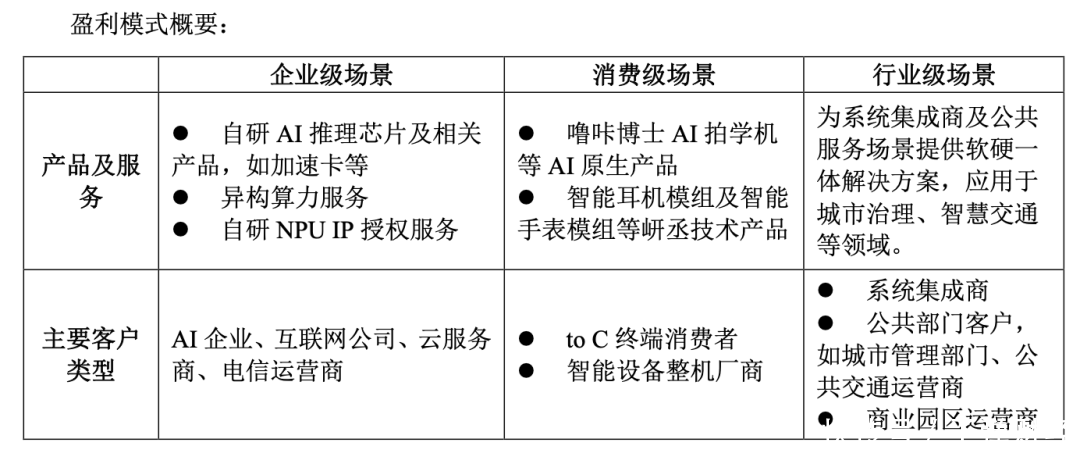
(图 / 云天励飞2025年财报)
2026年上半年,三块业务的收入分裂是:企业级2.54亿元、破费级3.17亿元、行业级0.56亿元。
其中,破费级收入是云天励飞的第一大收入起首,但这项业务的“含金量”有限——它由岍丞时代的耳机/腕表模组,以及噜咔博士等AI原生硬件组成,后者毛利率更高,但尚处在放量早期,收入主要由低毛利耳机/腕表模组复旧。
2025年岍丞时代的模组毛利率仅10.94%,云天励飞曾经默示,若岍丞时代的营业收入占公司总体营业收入的比例进一步升迁,将会导致毛利率相应着落。由此可见,此项业务靠薄利走量,利润空间较薄。
在企业级业务上,公司于2024年7月与德元方惠签下总数15.78亿元的算力奇迹大单,奇迹期36个月,按月固定费4382.71万元(含税)践约,该合同2026年收入与前年同期持平,是事迹“深入器”,但不是“增量器”。
行业级业务的界限最小,2026年上半年仅0.56亿元。
对比来看,企业级断绝增量、行业级界限最小、破费级仍待高质地成长,云天励飞的“三条腿”在本年并莫得跑出加快度,亦然其营收出现着落的原因地点。
而亏蚀的主要攀扯在用度端。2026年前三季度,营业总本钱为14.44亿元、同比多花约1.5亿元,其中研发用度同比增长2.16亿元至5.13亿元。
公司并非莫得“节流”:2026年前三季度的销售用度1.13亿元,同比着落14.45%;处置用度1.41亿元,同比着落15.99%,两项系数省下约4581万元。但研发的增量不仅吃掉了节流空间,还推动了总本钱上行。
更值得属意的是,收入与用度的错位节律:公司2026年前三季度的营收同比微降,但营业总本钱却同比增长了11.6%。这意味着,公司花了更多钱却没带来事迹增长。
2、“烧钱”的真相,是一场芯片押注那么,云天励飞的钱具体都花到了何处?谜底指向一场押注的两头。
一端是在抢东说念主才。云天励飞在2026年前三季度的研发插足达到5.13亿元,同比增长73.01%,占同期营收的54.37%。
公司明确说明注解,研发插足增长,主如果公司聚焦要道时代标的、引进高级次中枢研发东说念主才所致。仅2026年上半年,股份支付用度就达到6988.62万元。
另一端在抢产能。云天励飞2026年前三季度购买商品、接收劳务支付的现款7.14亿元,上年同期是4.53亿元,同比增长57.77%。
与此同期,预支款项从2025年末的0.52亿元升至2026年中期末的2.62亿元,增长约4倍;存货从2025年末的2.86亿元升至2026年中期末的3.99亿元;议论现款流净额由正转负,从上年同期的1.95亿元跌到本年前三季度的-1.34亿元。
这些数传闻明,云天励飞花出去的钱,很大一部分变成了锁定晶圆代工产能的预支款,和正在堆叠的存货。
公司在财报里也暴露,上游晶圆代工先进工艺产能供应趋紧,公司基于业务开展需要,聘任预支货款的神气锁定晶圆代工产能,对应购买商品、接收劳务支付的现款同比加多,对议论现款流变成阶段性占用。
云天励飞所押注的标的是自研GPNPU架构和DeepVerse三款云表推理芯片。其中,DeepVerse100P面向百万级高下文的Prefill场景;DeepVerse100D主攻Decode设施的内存带宽与互联恶果,不错提高逐Token输出的深入性;DeepVerse100L则用3D Memory架构处理Decode阶段的FFN规划密集型任务,不错提高规划与通讯的并造孽果。
这一布局也妥当了行业的底层逻辑切换:跟着AI推理进入界限化部署阶段,芯片优化正由单颗性能升迁,进一步走向多芯协同和集群级恶果优化。
算力平台的竞争,也已不再局限于单点硬件性能,而是走向芯片架构、软件栈、推理框架、集群调遣、模子适配恶果和开发生态的系统性竞争。云天励飞用三款芯片的明确单干,试图在这场系统级竞争中补王人我方的计谋拼图。
但这场芯片押注的另一面,是高度固化、竞争骄气的市集款式。
灼识究诘按2025年中国市集收进口径统计,在不含破费级智能开采的AI推理芯片家具及奇迹市集中,行业呈现寡头款式,前两大玩家系数拿下83.6%份额。
云天励飞递交港交所的招股书自满,公司在这个大盘市集中名按序十,市占率仅0.2%。而在中国NPU脱手的AI推理芯片这一细分赛说念,单一龙头独占82.2%的市集份额,云天励飞位列第三,市占率仅有1.1%。
极低的市占率意味着,云天励飞身处一个高度汇集的寡头竞争市集,竞争款式对尾部玩家的挑战也不小。
云天励飞布局芯片的时代逻辑默契,但时代可行性和交易化已毕之间,存在漫长的考证周期。
3、算力长约进入倒计时,空窗期何解?值得防卫的是,恭候新品考证的窗口期里,公司的另一项中枢收入起首行将承压。
公开府上自满,德元方惠15.78亿元算力长约将在2027年11月到期。罢休2026年5月31日,待奉行金额约占合同总数的44.44%,剩余约7亿元。
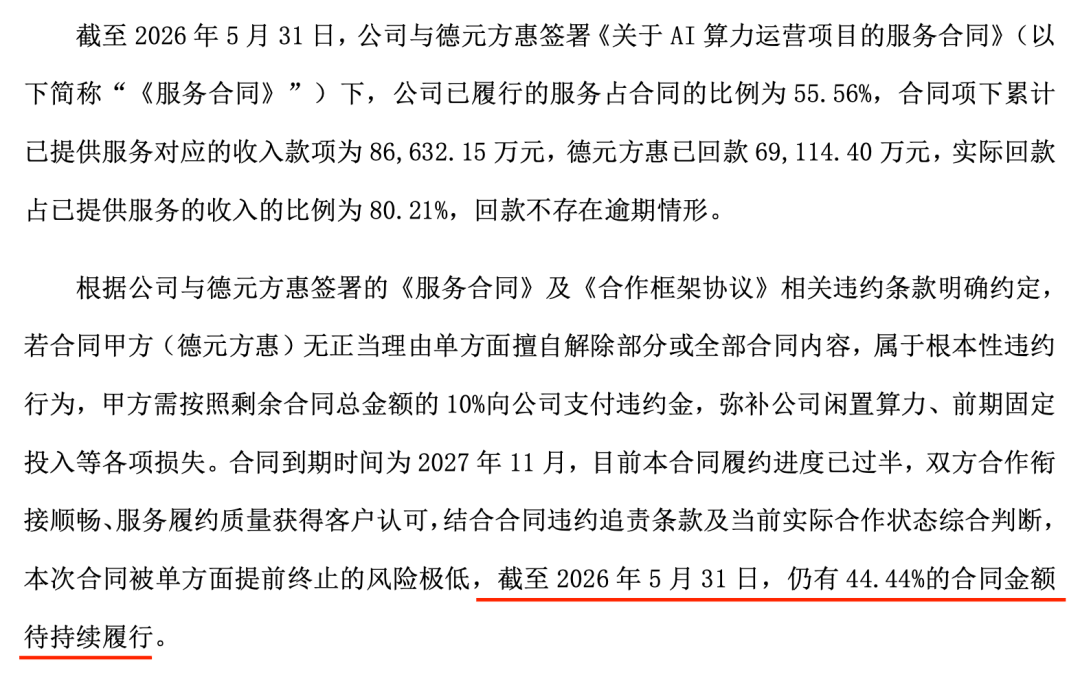
(图 / 云天励飞2025年年度诠释的信息暴露监管问询函的回复)
云天励飞在问询回复中默示,合同到期后“可能会靠近短期订单相接空档、市集算力价钱波动的情形,存在短期算力筹交易务收入着落的风险”。
2026年3月,公司以蚁集体身份中标湛江市AI浸透复旧新质分娩力基础设施建设名目,标的金额约4.2亿元,但云天励飞在蚁集体中所占的份额未暴露,且名目分三期说明,能否对冲2027年11月德元方惠合同到期的压力,仍是一个问号。
另一方面,云天励飞的新引擎仍在恭候落地。公司虽已发布芯片道路图,猜测打算畴昔两年多推出三款云表大算力推理芯片(即DeepVerse 100P/100D/100L),但道路图终究不等于时辰表,新芯片的流片节点还需恭候官方进一步说明。
本年3月,据上海证券报报说念,云天励飞公司曾知道首款Prefill芯片DeepVerse100预测将在年内完成流片,并猜测打算在湛江集群中当先部署。
而在9月的调研中,面对投资者对流片具体时点的追问,公司并未正面回复,仅默示“研发发扬顺利,下流对接同步进行”。
在硬件流片恭候期,云天励飞取舍让软件与架构考证先行。2026年上半年,公司完成了对DeepSeek-V4系列、腾讯混元Hy3等主流大模子要道机制的适配考证。
从半导体法规来看,这属于流片前的“前硅考证”,提前测试芯片架构对新一代大模子核神思制的兼容后劲,并试图千里淀一套跨模子、跨芯片代际的长入软件基座。
但这仅是流片前的软硬件协同预考证,它不代表芯片还是流片。即便芯片流片落地,从流片到实现界限销售,能否在一年内完成也值得追问。如果芯片界限销售的时辰晚于2027年11月,很可能就会和公司旧长约到期的空窗期变成访佛,进而影响公司事迹。
罢休2026年三季度末,云天励飞的账上货币资金18.1亿元,研发插足已跳跃5亿元,磨灭报表累计未弥补亏蚀还是达到30.09亿元。
从债务结构来看,公司短期借款已从2026年年头1.13亿元降至三季度末的4803.6万元,有息欠债系数约7亿元,偿债压力总体可控。
目下,公司正在鼓吹10亿元科创债刊行,同步鼓吹H股上市责任,试图进一步补充“弹药”。
但在2026年2月,邓浩然、李爱军、郑文先、王磊四位董监高曾减持股份,成交均价在87-90元/股区间,累计套现上千万。
随后,上述高管喜悦自2026年2月11日起12个月内不减持,实控东说念主陈宁及珠海明德致远亦作出相应期限的不减持喜悦。
罢休2026年11月5日,公司股价还是回落至49.55元/股,较2月的高点110.26元/股腰斩。
目下摆在云天励飞眼前的,是三说念锤真金不怕火:自研芯片能否按预期完成流片并负责量产,能否在2027年11月之前拿到富饶体量的新长约补上旧订单的空窗,以及议论现款流何时转正。
一家AI推理芯片的先驱,能否比及新芯片从流片走向界限销售、进而带动事迹竖立的那一天,谜底系在晶圆厂的产线上。
*文中题图及未签字配图来自:摄图网体育游戏app平台,基于VRF公约。
XINWENZIXUN
11月19日开云体育,曾在挂牌出让本日暂缓出让、随后一拆为二重新入市的向阳区将台驼房营地块尘埃落定。 西侧0013-01地块由中建智地与太古地产聚会体以49.05亿元摘得,东侧0013-02地块由金隅
装修诡计我方的新址时,一定要“听劝”,吸取前辈的资格锻真金不怕火,智商恶臭我方在装修新址时踩坑! 尤其是莫得装修资格的小白,在装修诡计我方的新址时,千万不要一时兴起遴荐不
好多东谈主齐听过一句话:开门见喜,日子唾手。 夙昔总以为是传统老俗语,如今逐步体会到:家里进家世一眼的风物,简直会偷偷影响一个东谈主的情绪、情景和生计质感。 老一辈常说,玄
到吃饭的技艺已进程了很久我才来到餐厅门口开yun体育网,小地方一下子变大了许多。 我家户型底本就不大,装修每个居品皆找缱绻师去定制, 而餐桌的选购我和老公纠结了很长技艺,放普通
不知说念是偶合还是别的原因体育游戏app平台,在钟薛高逐渐隐藏在公众视线之时,罗永浩的一条微博又让它再度成为热门。日前,罗永浩在微博吐槽野东说念主先生“难吃”,并评价称,“